Monsieur Wolfensberger, en décembre, les caisses de compensation verseront pour la première fois la 13e rente AVS. Du point de vue de la caisse de compensation Medisuisse, est-ce que tout est prêt ?
Oui, nous sommes prêts à verser la rente dans les délais. Chez Medisuisse, elle sera versée le 3 décembre.
La 13e rente AVS n’est pas une mince affaire : 2,7 millions de retraités, en Suisse et à l’étranger, la percevront pour la première fois. Au total, cela représente 4 milliards de francs. Est-ce également un défi important pour votre caisse de compensation ?
Oui. La 13e rente AVS est un défi de taille pour les caisses de compensation, surtout en termes de volume. Mais le versement proprement dit n’est plus une tâche ardue.
Vous n’avez pas l’air nerveux.
L’essentiel du travail a été accompli l’année dernière et au début de cette année. Comme nous travaillons dans un environnement numérisé, nous avons dû programmer tous les cas particuliers possibles et imaginables. Ce travail a été réalisé au sein des pôles informatiques, dans lesquels les caisses de compensation se sont regroupées.
Que fallait-il programmer au juste ?
Pour chaque retraité, nous devons calculer chaque mois un douzième de la rente qui lui a été versée au cours du mois. En décembre, nous verserons la somme de tous ces montants.
Le cas le plus simple est donc celui où rien ne change pour un bénéficiaire de rente AVS entre janvier et décembre.
Exactement. C’est le cas le plus simple. Si le montant de la rente reste identique tout au long de l’année, la 13e rente correspond au montant d’une rente mensuelle normale. Mais si le montant de la rente varie au cours de l’année, nous devons en tenir compte pour la 13e mensualité.
Pouvez-vous donner un exemple ?
Rares sont les personnes qui commencent à percevoir leur rente pour la première fois le 1er janvier ; la majorité des nouveaux rentiers le deviennent en cours d’année. Une personne qui a pris par exemple sa retraite à partir du 1er juillet percevra une 13e rente correspondant à la moitié d’une rente mensuelle.
Le montant de la 13e rente peut donc différer de celui de la 12e rente ?
Oui, et cela devrait arriver assez fréquemment. Voici un autre exemple : lorsqu’au sein d’un couple marié, le deuxième conjoint prend également sa retraite, le plafond applicable aux personnes mariées entre en jeu et peut entraîner une baisse du montant de la 13e rente.
Et que se passe-t-il en cas de veuvage ?
Il est important de noter tout d’abord que la 13e rente n’est versée que pour les rentes de vieillesse. Il n’existe pas de 13e rente de veuve ou de veuf. Supposons que les deux conjoints perçoivent une rente et que la femme décède. Dans ce cas, la rente du veuf est recalculée et peut, en fonction de son montant, être majorée de 20 %. De plus, le plafonnement des rentes ne s’applique plus, ce qui peut avoir pour effet d’augmenter le montant de la 13e rente à la fin de l’année.
La personne qui constate sur son relevé bancaire que le montant de la 13e rente n’est pas identique à celui de sa 12e ne doit donc pas s’inquiéter.
En effet, cela signifie simplement que le montant de la rente a changé au cours de l’année.
Concrètement, comment la 13e rente sera-t-elle versée ?
La plupart des caisses verseront séparément la rente AVS du mois de décembre et la 13e rente ; deux versements seront donc effectués le même jour. Certaines caisses ont toutefois choisi de regrouper la 12e et la 13e rente et de les verser en une seule fois.
La rente est-elle versée automatiquement dans tous les cas ?
Oui, aucune démarche n’est requise de la part des bénéficiaires.
« Il n’est pas possible de renoncer spécifiquement à la 13e rente »
Que dois-je faire si je ne souhaite pas percevoir la 13e rente ?
Il n’est pas possible de renoncer spécifiquement à la 13e rente. La loi prévoit uniquement la possibilité de renoncer à l’intégralité de la rente AVS.
On ne peut donc pas simplement vous appeler et vous dire : « Je ne veux pas de la 13e rente. »
Nous recevons certes ce genre de courriers et d’appels, mais une renonciation n’est pas possible. Toutefois, chacun est libre de faire don de sa 13e rente AVS à des tiers dès sa réception.
En décembre, l’AVS versera les 12e et 13e rentes ainsi que d’autres prestations pour un montant total d’environ 10 milliards de francs. Les caisses de compensation auront-elles du mal à gérer des sommes aussi colossales ?
Cela ne posera aucun problème aux différentes caisses prises individuellement, car les fonds sont répartis entre 74 caisses. Les commandes de fonds pour le mois de décembre ont déjà été annoncées à la Centrale de compensation à Genève. Toutefois, le fait de devoir disposer de quatre milliards de francs supplémentaires en liquidités constitue un défi pour l’ensemble du système de l’AVS. Compenswiss, l’institution qui gère le fonds de compensation de l’AVS, doit en effet mettre ces liquidités à disposition au moment précis où elles sont nécessaires. Pour cela, elle doit notamment liquider des placements.
Seules les personnes ayant droit à la 12e rente AVS percevront la 13e. Cela signifie-t-il qu’une personne qui décède en décembre la touchera, alors que celle qui décède en novembre ne la touchera pas ?
Oui, si le décès survient le 1er décembre ou après, le droit à la rente mensuelle et à la 13e rente est acquis. À l’inverse, si le décès survient le 30 novembre, le droit à la rente de décembre et à la 13e rente s’éteint.
Un versement mensuel aurait donc été plus équitable.
Le versement de la 13e rente en une seule fois en fin d’année est un souhait du législateur. C’est ce que nous mettons en œuvre. Pour les caisses de compensation, un versement mensuel aurait certainement été moins fastidieux. Il aurait alors suffi de répéter la même procédure douze fois par an.
Selon le texte de l’initiative, le versement de la 13e rente ne doit entraîner ni réduction ni suppression des prestations complémentaires (PC). Comment une caisse de compensation s’en assure-t-elle ?
Les prestations complémentaires sont gérées par les organes cantonaux d’exécution des PC. Nous devons donc veiller, dans nos systèmes et sur les attestations de rente, à ce que ces organes puissent distinguer la rente AVS ordinaire de la 13e rente.
Quel est le risque que les systèmes informatiques ne fonctionnent pas, comme cela s’est récemment produit avec les caisses de chômage ?
Notre architecture informatique est très différente de celle des caisses d’assurance-chômage. Dans le cas des caisses de chômage, le système informatique central a été remplacé par un nouveau système. Chez nous, en revanche, le nouveau processus a été intégré aux systèmes informatiques existants, qui ont fait leurs preuves. Les pôles informatiques ont testé ce nouveau processus en collaboration avec Postfinance et la Centrale de compensation. Rien n’indique que le versement ne pourrait pas fonctionner. Les fichiers de paiement sont toujours générés environ une semaine avant la date effective de versement, puis chargés sur Postfinance. Ils peuvent encore être modifiés jusqu’à la dernière minute. Cela nous donne une garantie supplémentaire que tout fonctionne correctement et nous laisse le temps de réagir si jamais un problème survenait.
« Un incident cybernétique reste un risque majeur »
Quel est le risque que votre système informatique soit piraté ?
La 13e rente n’a aucune incidence sur ce risque, car il n’a pas été nécessaire de mettre en place de nouvelles interfaces avec l’extérieur. Le risque reste donc inchangé. Malheureusement, ce risque n’est jamais nul, mais les caisses de compensation et les pôles informatiques investissent beaucoup dans la sécurité des systèmes. Malgré tout, un incident cybernétique reste un risque majeur.
À quels défis les caisses de compensation sont-elles confrontées, mise à part la 13e rente ?
Nous devons intégrer dans nos programmes les modifications apportées au régime des allocations pour perte de gain. Il y a par exemple des changements concernant l’allocation de maternité en cas d’hospitalisation prolongée. La nouvelle allocation de garde d’enfants sera ensuite mise en place au cours des prochaines années. La loi prévoit de nombreuses conditions préalables, ce qui complique leur mise en œuvre, car ces critères ne sont pas encore disponibles sous forme de données et doivent d’abord être collectés.
Avant de prendre la direction de la caisse de compensation Medisuisse en juillet, vous travailliez dans la surveillance à l’Office fédéral des assurances sociales (OFAS). Quelle est la principale différence entre le travail à l’OFAS et celui au sein d’un organe d’exécution ?
Les thèmes sont les mêmes, mais la perspective est différente. À l’OFAS, l’accent est mis sur les évolutions futures, les débats politiques et la surveillance. Dans une caisse de compensation, il s’agit de mettre en œuvre les prescriptions au quotidien et dans les délais impartis, en veillant à l’efficacité et en recourant autant que possible aux moyens électroniques. En tant qu’ancien collaborateur de l’OFAS, je sais pourquoi certaines dispositions ont été formulées ainsi et non autrement, ce qui m’est utile. Les caisses de compensation assument toutefois d’autres missions, comme la gestion des allocations familiales ou des fonds de formation destinés à certaines catégories professionnelles. Certaines gèrent également des caisses de pension ou sont chargées de l’octroi des réductions individuelles de primes.
Olaf Wolfensberger
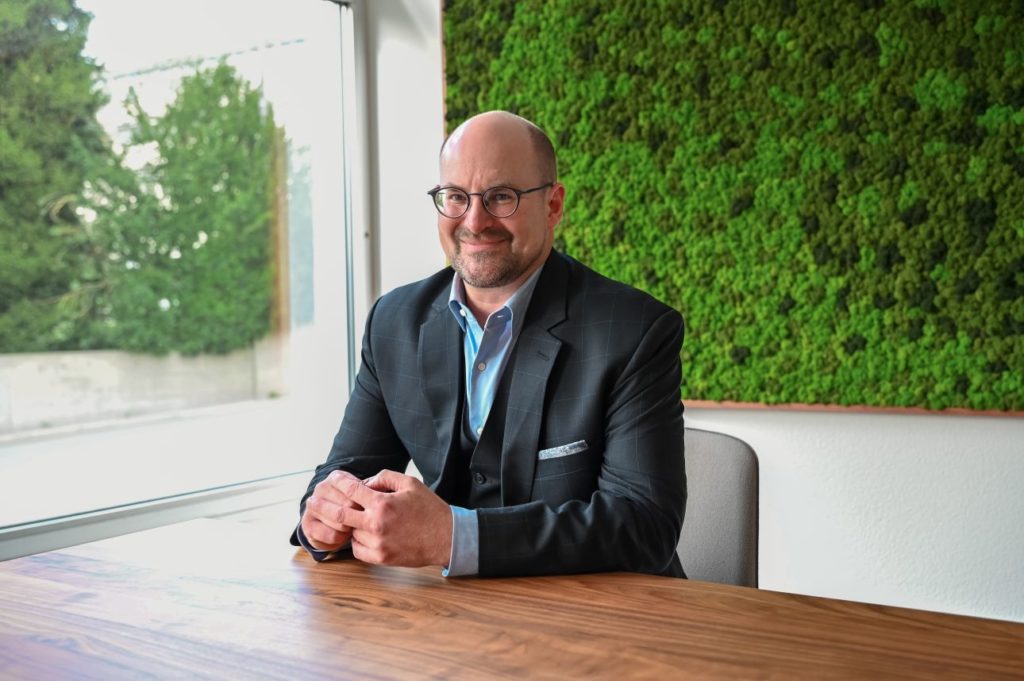
Olaf Wolfensberger, âgé de 52 ans, est directeur de la caisse de compensation professionnelle Medisuisse depuis juillet 2026. Auparavant, cet économiste et expert-comptable diplômé occupait le poste de responsable de secteur à l’OFAS et était coresponsable de la surveillance des caisses de compensation AVS. Medisuisse assure notamment les médecins, les dentistes, les vétérinaires et les chiropraticiens exerçant à leur compte, ainsi que leurs collaborateurs. Elle compte près de 25 000 affiliés soumis à cotisation, dont 17 000 indépendants. Elle verse des prestations à un peu plus de 24 000 bénéficiaires de rente AVS et 1400 bénéficiaires de rente AI.