Monsieur Leimgruber, l’acceptation de la 13e rente AVS lors du scrutin de mars 2024 est-elle historique ?
Oui. Pour la première fois, les syndicats ont obtenu une majorité en faveur d’une initiative populaire. Il s’agit également de la première augmentation des rentes AVS depuis les années 1970.
Peut-on établir un parallèle avec la votation populaire de 1972, qui a vu la dernière extension importante des prestations de l’AVS ?
Non, d’un point de vue historique, la situation était tout à fait différente. Le débat portait alors sur le modèle des trois piliers. Le conseiller fédéral socialiste Hans Peter Tschudi s’efforçait de faire adopter non seulement une augmentation des rentes AVS dans le 1er pilier mais aussi le principe d’une affiliation obligatoire au 2e pilier. Pour les partis bourgeois et les milieux économiques, ce compromis devait mettre un terme à l’augmentation des rentes AVS et garantir le développement des caisses de pension.
Les rentes AVS ont été nettement augmentées en 1972.
C’est vrai, mais pour la droite cette hausse de l’AVS devait être la dernière et les futures améliorations des prestations vieillesse devaient désormais passer par l’expansion du 2e pilier. Cela a effectivement été le cas, du moins en ce qui concerne le niveau des rentes, et cela jusqu’à la 13e rente AVS. En effet, l’adaptation des rentes au renchérissement et à l’évolution des salaires décidée dans les années 1970 ou l’amélioration de la situation des femmes au sein du 1er pilier à la fin du XXe siècle ne constituent pas, à proprement parler, des augmentations des rentes AVS.
Dans les années 1970, le taux de cotisation AVS est passé de 5,2 % à 8,4 %, ce qui représente une hausse considérable.
Au cours de cette même décennie, l’inflation élevée a réduit le pouvoir d’achat des rentes AVS. L’augmentation des cotisations a permis de contrebalancer en partie cette tendance.
Parallèlement au modèle des trois piliers, une initiative du Parti du travail réclamant « une véritable retraite populaire » a également été soumise au vote en 1972. Quel rôle a-t-elle joué ?
La « retraite populaire », conçue comme une sorte de « super-AVS », visait à rendre superflues les caisses de pension, ce qui était totalement inacceptable pour les partis bourgeois. À l’époque de la guerre froide, cette initiative communiste était toutefois vouée à l’échec. L’objectif des partis bourgeois était d’obtenir un « non » clair à cette initiative, ce qui a été le cas.
« Après 1972, le débat politique a principalement porté sur l’introduction du 2e pilier obligatoire. »
Les partis bourgeois avaient aussi pour objectif d’empêcher une autre initiative, lancée par le PS.
En effet, le PS avait lui aussi déposé, à l’instar de projets similaires développés par les sociaux-démocrates suédois et britanniques, une initiative demandant une réglementation plus stricte de la prévoyance professionnelle. Mais en retirant son initiative en 1974, le PS a commis une erreur tactique, car dès que la crise économique a éclaté, les milieux économiques et les partis bourgeois n’étaient plus disposés à faire des compromis. Après 1972, le débat politique a principalement porté sur l’introduction du 2e pilier obligatoire. Il a fallu attendre le milieu des années 1980 pour que la Loi sur la prévoyance professionnelle (LPP) soit introduite. Et pour y parvenir, la gauche a dû faire des concessions.
Sur quels points ces concessions portaient-elles ?
Au lieu du système de primauté des prestations – c’est-à-dire des prestations calculées en fonction du salaire antérieur, comme c’était le cas dans de nombreuses caisses de pension de l’administration publique –, c’est le système de primauté des cotisations qui a été encouragé. Pour les partis bourgeois, de tels objectifs de prestations étaient en effet inacceptables. De plus, la réglementation des caisses de pension est restée très rudimentaire.
D’où vient le système des trois piliers ?
La doctrine des trois piliers a été élaborée dès la première moitié du XXe siècle par les assureurs vie, qui se sont très vite positionnés sur le marché de la prévoyance professionnelle. À partir des années 1960, ils ont présenté cette doctrine comme une « solution suisse » permettant de limiter l’extension de l’AVS et de renforcer les caisses de pension et l’épargne individuelle.
Les prestations complémentaires ont été introduites dès les années 1960. Comment s’intègrent-elles dans le modèle des trois piliers ?
Les partis bourgeois considéraient ces prestations sociales sous condition de ressources comme un « pare-feu » contre de nouvelles augmentations des rentes AVS. Leur introduction a toutefois mis en évidence les lacunes des rentes AVS.
« L’inquiétude de la population quant à l’avenir du 2e pilier a constitué un des facteurs déterminants pour l’adoption de la 13e rente AVS. »
La 13e rente AVS marque la première extension de ce type depuis plus d’un demi-siècle. Pourquoi ?
Une telle mesure a longtemps semblé impossible, car des projets similaires avaient auparavant clairement échoué. Le dernier en date était l’initiative « AVSplus » de 2016, qui demandait une hausse de 10 % des rentes de vieillesse de l’AVS. L’inquiétude de la population quant à l’avenir du 2e pilier a constitué un des facteurs déterminants pour l’adoption de la 13e rente AVS. Face à la réduction des prestations des caisses de pension, la population a approuvé un renforcement du 1er pilier. Le parallèle établi par la gauche entre la 13e rente et le 13e mois de salaire s’est en outre révélé très efficace lors de la campagne. De leur côté, les partis bourgeois et les milieux économiques ont commis des erreurs tactiques.
De quel ordre ?
Les partis bourgeois, economiesuisse et la majorité des médias, notamment en Suisse alémanique, n’ont pas pris la mesure des inquiétudes de la population concernant la prévoyance professionnelle. Ils n’ont pas compris – ou trop tard – que le vent avait tourné.
Comment le pouvoir d’achat de la rente AVS a-t-il évolué depuis 1948 ?
Jusqu’en 1972, les rentes AVS sont restées faibles : la rente minimale représentait environ 10 % d’un salaire moyen et la rente maximale environ un quart. Une augmentation significative s’est produite en 1972, à la suite de la 8e révision de l’AVS. Depuis les années 1980, la rente minimale représente environ un cinquième d’un salaire moyen. La rente maximale se situe quant à elle entre 35 et 40 %.
La 13e rente AVS conduit à une nouvelle hausse de ces pourcentages.
L’augmentation résultant de la 13e rente AVS est modeste et constitue, au mieux, un rattrapage et non une véritable avancée.
Fin novembre, nous voterons sur le financement partiel de la 13e rente AVS par le biais d’un relèvement de la TVA. Que pensez-vous de ce mode de financement ?
En imposant un financement par la TVA, la majorité bourgeoise du Parlement tente de prendre sa revanche après la défaite cuisante qu’elle a essuyé lors du vote sur la 13e rente AVS. L’Union syndicale suisse s’était toujours prononcée en faveur d’un financement de la 13e rente par les cotisations salariales en raison de leur caractère redistributif. Elle ne dispose toutefois pas d’un poids politique suffisant pour venir à bout de la résistance farouche de la droite sur cette question.
Le vieillissement démographique joue un rôle important dans le débat politique sur l’AVS. Depuis quand en est-il ainsi ?
Ce thème fait l’objet de discussions depuis la mise en place de l’AVS. Lors de la campagne référendaire de 1947, par exemple, un film de propagande de l’Union syndicale suisse affirmait qu’à la fin des années 1970, la Suisse compterait trois fois plus de personnes âgées. Le vieillissement de la population était alors présenté comme un argument en faveur du renforcement de l’assurance sociale. Depuis la fin du XXe siècle, le vieillissement croissant de nos sociétés représente un défi de taille. Cependant, cette évolution démographique fait souvent l’objet d’une instrumentalisation politique et sert d’argument pour empêcher toute extension des prestations. On parle de « bombe à retardement » ou de « guerre des générations ». Il est pourtant absurde de considérer les coûts de l’assurance-vieillesse seulement comme un fardeau pour la société.
Pourquoi ?
Le vieillissement démographique est certes une réalité, mais c’est une évolution gérable et prévisible. Il s’agit aussi d’une question de redistribution. De nombreuses personnes âgées apportent par ailleurs une contribution importante en s’occupant d’enfants ou en effectuant du bénévolat au sein d’associations. Cet engagement non rémunéré, dans la sphère familiale ou au service à la société, est trop rarement pris en compte dans le calcul des coûts de l’AVS.
L’AVS a été créée avant tout pour lutter contre la pauvreté des personnes âgées. Cet objectif a-t-il été atteint ?
L’introduction de l’AVS a permis de régler la question épineuse du retrait définitif de la vie active. Auparavant, cette étape était en effet associée à un risque élevé de pauvreté.
Quelle était la situation concrètement ? Voyait-on des personnes âgées mendier dans la rue après la Seconde Guerre mondiale ?
Pour de nombreuses personnes âgées, le soutien familial, les petits boulots ou l’aide caritative ne suffisaient pas. Avec l’introduction de la rente AVS, le taux d’activité des personnes âgées a rapidement chuté pour tendre vers zéro. En été 1947, le slogan « Une vieillesse assurée » était au cœur de la campagne de votation sur l’AVS.
La résistance à la mise en place d’une assurance-vieillesse publique était-elle forte au début du XXe siècle ?
À l’exception de quelques ultralibéraux et conservateurs, tous les partis se sont prononcés en faveur de l’AVS. Les points de discorde portaient sur le montant des rentes, leur financement et la répartition des tâches entre l’AVS et les caisses de pension. En d’autres termes, l’assurance-vieillesse publique ne devait pas concurrencer les institutions de prévoyance vieillesse existantes. Lors de la votation populaire de 1947, le projet d’AVS a été approuvé à plus de 80 % des voix.
Quelle importance revêtait alors la question du financement de l’AVS ?
Le système des allocations pour perte de gain (APG), instauré pour les soldats pendant la Seconde Guerre mondiale sous le régime des pleins pouvoirs du Conseil fédéral, a servi de modèle à l’AVS. Les milieux économiques privilégiaient alors les cotisations salariales aux impôts, car cela leur permettait de contrôler les flux financiers des APG par l’intermédiaire de leurs propres caisses de compensation. Alors que les cotisations salariales étaient encore inconcevables avant la guerre, le régime des allocations pour perte de gain a démontré qu’un tel système pouvait fonctionner.
La 13e rente AVS marque-t-elle le début d’une phase d’extension de l’État social ?
Non, la 13e rente AVS reste une exception. La gauche suisse a su utiliser le levier de la démocratie directe. Cette possibilité n’existe nulle part ailleurs en Europe. Il s’agit donc, pour ainsi dire, d’une victoire éminemment liée à cet instrument politique.
« La Suisse est clairement à la traîne en matière de politique familiale. »
Depuis les années 1990, les mesures d’économie occupent le devant de la scène dans le débat politique. Cette thématique est-elle toujours aussi présente ?
Oui, nous sommes toujours dans cette logique d’économies. L’État social suisse a toutefois encore du retard à rattraper, notamment en matière de politique familiale. En effet, la plupart des pays d’Europe occidentale offrent depuis des décennies une meilleure protection de la maternité ou un meilleur soutien à l’accueil extrafamilial des enfants. La Suisse est clairement à la traîne en matière de politique familiale.
Pour quelles raisons la politique familiale doit-elle être renforcée en Suisse ?
L’économie a besoin des femmes sur le marché du travail, et pour cela, une politique familiale est indispensable. La Suède a intégré les femmes sur le marché du travail dès les années 1930, notamment pour lutter contre les conséquences de l’émigration. En tant que pays d’immigration, la Suisse a longtemps pu s’en passer. Elle a préféré importer de la main-d’œuvre étrangère.
Quels aspects de la politique sociale suisse ont été jusqu’à présent peu étudiés d’un point de vue historique ?
L’histoire de la mise en œuvre concrète du régime obligatoire du 2e pilier après 1972 reste à écrire. La situation sociale et économique des personnes âgées au XXe siècle a également été peu étudiée. Il faudrait par exemple analyser la répartition des revenus et de la fortune au sein de cette tranche d’âge, mais peu d’études existent sur ce sujet important.
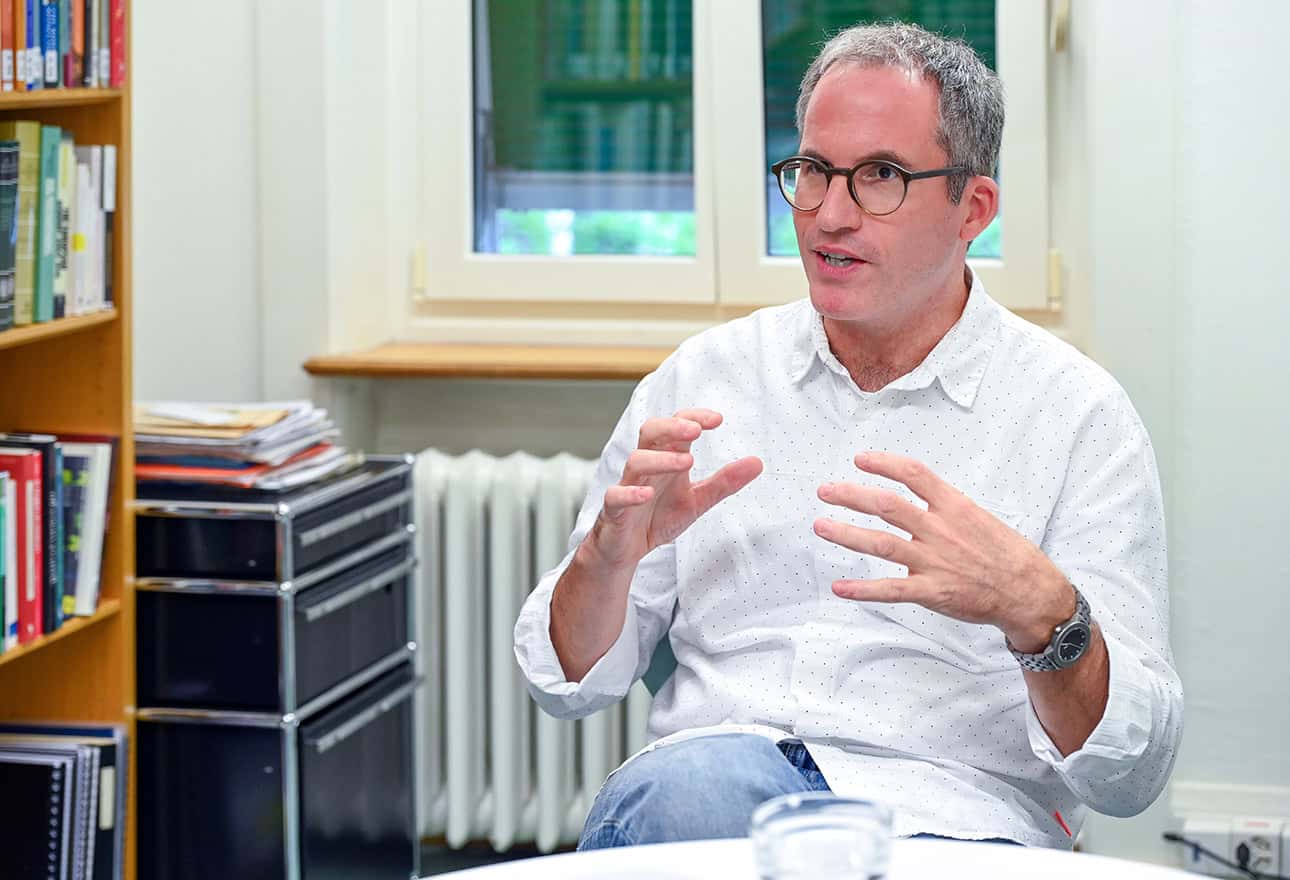
Matthieu Leimgruber
Matthieu Leimgruber, 54 ans, est professeur d’histoire contemporaine à l’Université de Zurich depuis 2015. Il a notamment rédigé une monographie sur l’histoire du système des trois piliers (Solidarity without the state, 2008) et assure la codirection scientifique du site Internet histoiredelasecuritesociale.ch, lancé et soutenu par l’Office fédéral des assurances sociales.