Herr Wolfensberger, im Dezember zahlen die Ausgleichskassen erstmals die 13. AHV-Rente aus. Ist aus Sicht der Ausgleichskasse Medisuisse alles bereit?
Ja. Wir sind parat, damit die Auszahlung pünktlich stattfinden kann. Bei Medisuisse wird sie am 3. Dezember 2026 erfolgen.
Die 13. AHV-Rente ist eine grosse Sache: 2,7 Millionen Rentnerinnen und Rentner in der Schweiz und im Ausland werden sie erstmals erhalten. Insgesamt geht es um 4 Milliarden Franken. Ist es auch eine grosse Sache für Ihre Ausgleichskasse?
Ja. Die 13. AHV-Rente ist für die Ausgleichskassen eine grosse Sache, insbesondere was das Volumen betrifft. Die eigentliche Auszahlung ist jetzt aber nicht mehr kompliziert.
Sie wirken nicht nervös.
Die grosse Arbeit haben wir letztes Jahr und zu Beginn des Jahres geleistet. Wir arbeiten in einem digitalisierten Umfeld. Das heisst, wir mussten alle möglichen Sonderfälle programmieren, die vorkommen können. Dies lief über IT-Pools, zu denen sich die Ausgleichskassen zusammengeschlossen haben.
Was musste genau programmiert werden?
Wir müssen für jeden Rentner und für jede Rentnerin monatlich ein Zwölftel der in diesem Monat ausbezahlten Rente abgrenzen. Im Dezember zahlen wir dann die Summe von diesen Abgrenzungen aus.
Also der einfachste Fall ist, wenn sich bei einem AHV-Rentner von Januar bis Dezember nichts ändert?
Genau. Das ist am einfachsten. Wenn die Rentenhöhe das ganze Jahr identisch ist, dann ist auch die 13. Rente gleich hoch wie eine normale Monatsrente. Wenn sich aber die Rente im Laufe des Jahres ändert, dann müssen wir das auch für die 13. Rente berücksichtigen.
Können Sie ein Beispiel machen?
Die wenigsten werden per 1. Januar Neurentner, sondern irgendwann im Laufe des Jahres. Also wer zum Beispiel seit dem 1. Juli pensioniert ist, erhält als 13. Rente die Hälfte der monatlichen Rente.
Dann ist die 13. Rente nicht gleich hoch wie die 12. Rente.
Ja. Das dürfte recht häufig vorkommen. Zum Beispiel, wenn von einem Ehepaar der zweite Ehepartner auch Rentner wird, dann kommt die Plafonierung für Verheiratete ins Spiel. Das kann zu einer tieferen 13. Rente führen.
Was passiert bei einer Verwitwung?
Da ist zunächst wichtig, dass die 13. Monatsrente nur für Altersrenten ausgerichtet wird. Es gibt keine 13. Witwen- und Witwerrente. Nehmen wir an, beide Ehepartner haben eine Rente und die Frau stirbt. Dann wird die Rente des Witwers neu berechnet und kann je nach Rentenhöhe um einen Zuschlag von 20 Prozent erhöht werden. Andererseits fällt die Plafonierung weg. Dadurch steigt die 13. Rente am Ende des Jahres.
Wer auf seinem Bankauszug sieht, dass die 13. Rente nicht gleich hoch ist, wie die 12. Rente, muss also nicht beunruhigt sein.
Nein. Das bedeutet, dass es im Laufe des Jahres irgendeine Änderung bei der Rente gab.
Wie wird denn die 13. Rente genau ausbezahlt?
Bei den meisten Kassen werden die AHV-Rente für den Monat Dezember und die 13. Rente getrennt ausbezahlt. Es sind also zwei Auszahlungen am gleichen Tag. Es gibt aber auch Kassen, die rechnen die 12. und die 13. Rente zusammen und bezahlen sie gemeinsam in einem Betrag aus.
Und sie kommt in jedem Fall automatisch?
Richtig. Die Rentnerinnen und Rentner müssen nichts anmelden oder unternehmen.
«Es gibt keine Möglichkeit, spezifisch auf die 13. Rente zu verzichten»
Was muss ich tun, wenn ich die 13. Rente nicht möchte?
Es gibt keine Möglichkeit, spezifisch auf die 13. Rente zu verzichten. Das Gesetz sieht nur vor, dass man auf die ganze AHV-Rente verzichten kann.
Man kann also nicht einfach bei Ihnen anrufen und sagen: «Ich möchte die 13. Rente nicht.»
Wir kriegen zwar solche Schreiben und Anrufe, aber das ist nicht möglich. Es steht aber natürlich jedem frei, die 13. AHV-Rente nach Erhalt an Dritte zu spenden.
Die AHV zahlt im Dezember für die 12. und 13. Rente sowie weitere Leistungen gegen 10 Milliarden Franken aus. Ist es für die Ausgleichskassen schwierig, solch enorme Summen zu bewältigen?
Für die einzelne AHV-Ausgleichskasse ist das kein Problem, denn das Geld verteilt sich auf 74 Kassen. Bei der Zentralen Ausgleichsstelle ZAS in Genf sind die Geldbestellungen für Dezember schon vorangemeldet. Allerdings ist die Tatsache, dass vier Milliarden Franken Cash zusätzlich vorhanden sein müssen, schon eine Herausforderung für das Gesamtsystem der AHV. Denn Compenswiss, die den Ausgleichsfonds der AHV verwaltet, muss diese Liquidität punktgenau zur Verfügung stellen. Dafür muss sie beispielsweise Anlagen auflösen.
Die 13. Rente erhält nur, wer auch Anrecht hat auf die 12. Rente. Heisst das, wenn ich im Dezember sterbe, dann kriege ich sie – wenn ich aber im November sterbe, nicht?
Ja, wenn der Todeszeitpunkt am 1. Dezember oder später ist, dann besteht der Anspruch sowohl auf die Monatsrente als auch auf die 13. Rente im Dezember. Wenn der Todesfall noch am 30. November gewesen ist, dann verfällt der Anspruch. Sowohl auf die Dezemberrente als auch auf die 13. Rente.
Eine monatliche Auszahlung wäre also fairer gewesen.
Es war der Wille des Gesetzgebers, dass die Rente einmal Ende Jahr ausbezahlt wird. Das setzen wir nun um. Für die Kassen wäre eine monatliche Auszahlung sicher weniger aufwändig gewesen. Dann hätte man einfach zwölfmal das gleiche Verfahren im Jahr.
Gemäss Initiativtext dürfen wegen der 13. Rente die Ergänzungsleistungen (EL) nicht gekürzt oder gestrichen werden. Wie stellt dies eine Ausgleichskasse sicher?
Die Ergänzungsleistungen werden über die EL-Stellen in den Kantonen abgewickelt. Wir müssen in unseren Systemen und auf den Rentenbescheinigungen sicherstellen, dass die EL-Stelle erkennt, was die normale, ordentliche AHV-Rente und was die 13. Altersrente ist.
Wie gross ist das Risiko, dass die IT nicht funktioniert, so wie jüngst bei den Arbeitslosenkassen?
Unsere IT-Architektur unterscheidet sich stark von jener der Arbeitslosenkassen. Bei den Arbeitslosenkassen wurde das zentrale IT-System durch ein neues abgelöst. Wir dagegen haben in den bestehenden, bewährten Systemen einen neuen Prozess ergänzt. Diesen neuen Prozess haben die IT-Pools zusammen mit Postfinance und der Zentralen Ausgleichsstelle getestet. Es gibt keine Hinweise, dass die Auszahlung nicht funktionieren könnte. Die Auszahlungsfiles werden immer rund eine Woche vor dem eigentlichen Auszahlungsdatum generiert und bei Postfinance hochgeladen. Sie können dort noch bis zur letzten Minute angepasst werden. Das gibt uns zusätzliche Sicherheit, dass es funktioniert – und Zeit, zu reagieren, falls etwas nicht funktionieren sollte.
«Ein Cybervorfall bleibt ein Top-Risiko»
Wie gross ist das Risiko, dass Ihr Computersystem gehackt wird?
Die 13. Rente hat auf dieses Risiko keinen Einfluss, da keine zusätzlichen Schnittstellen nach aussen eingeführt werden mussten. Entsprechend bleibt das Risiko unverändert. Leider ist es nie Null, aber die Ausgleichskassen und die IT-Pools investieren viel in die Sicherheit der Systeme. Trotzdem bleibt ein Cybervorfall ein Top-Risiko.
Abgesehen von der 13. Rente: Mit welchen Herausforderungen sind die Kassen konfrontiert?
Als Nächstes müssen wir Änderungen bei der Erwerbsersatzordnung (EO) in unseren Programmen erfassen. Es gibt zum Beispiel Änderungen bei der Mutterschaftsentschädigung bei längerem Spitalaufenthalt. Dann wird in den nächsten Jahren die neue Kinderbetreuungszulage eingeführt werden. Das Gesetz sieht viele Voraussetzungen vor und das ist immer aufwändig in der Durchführung, da diese Kriterien nicht bereits als Daten vorhanden sind, sondern zuerst beschafft werden müssen.
Bis Sie im Juli die Leitung der Ausgleichskasse Medisuisse übernommen haben, arbeiteten Sie im Bundesamt für Sozialversicherungen (BSV) in der Aufsicht. Was ist der Hauptunterschied zwischen der Arbeit im BSV und in einer Durchführungsstelle?
Die Themen sind dieselben, aber es ist eine andere Perspektive. Im BSV stehen die zukünftigen Entwicklungen im Vordergrund, die politischen Diskussionen und die Aufsicht. Bei einer Ausgleichskasse geht es darum, dass man alle Vorgaben täglich und termingenau umsetzt. Und zwar so effizient wie möglich und so elektronisch wie möglich. Als ehemaliger BSV-Mitarbeiter weiss ich, weshalb gewisse Regelungen so und nicht anders gewählt wurden – das ist hilfreich. Allerdings nehmen die Ausgleichskassen noch ganz viele andere Aufgaben wahr: Familienzulagen zum Beispiel oder die Verwaltung von Ausbildungsfonds für Berufsgruppen. Einige Ausgleichskassen führen auch noch Pensionskassen oder sind zuständig für die individuelle Prämienverbilligung.
Olaf Wolfensberger
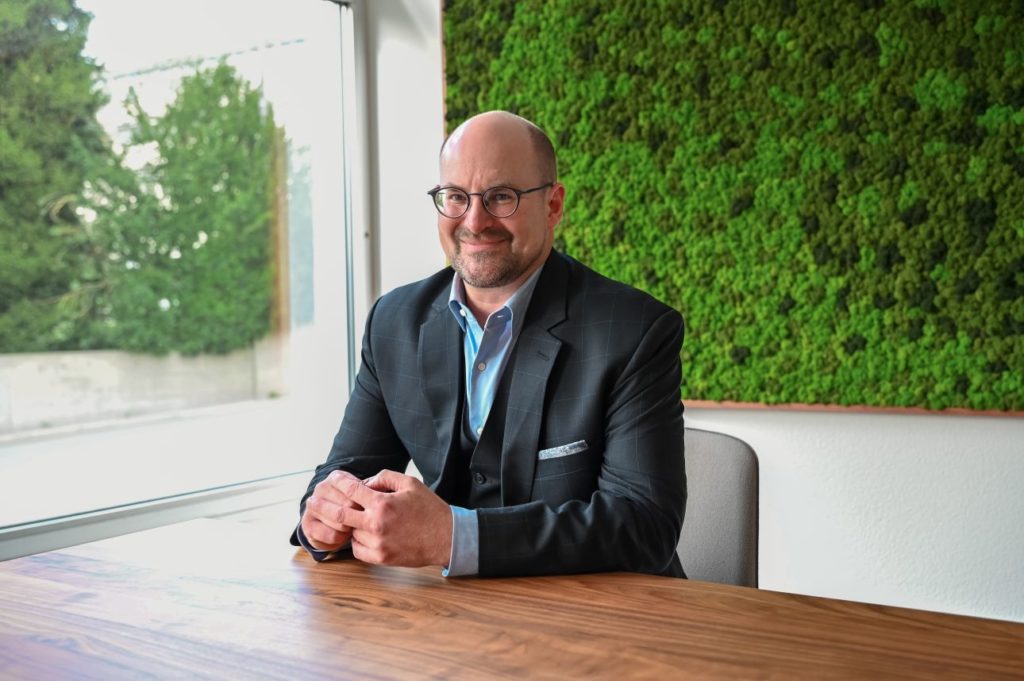
Der 52-jährige Olaf Wolfensberger leitet die Verbandsausgleichskasse Medisuisse seit Juli 2026. Zuvor war der Ökonom und diplomierte Wirtschaftsprüfer im Bundesamt für Sozialversicherungen (BSV) als Bereichsleiter mitverantwortlich für die Aufsicht der AHV-Ausgleichskassen. Die Ausgleichskasse Medisuisse versichert unter anderem Ärzte, Zahnärztinnen, Tierärzte und Chiropraktorinnen mit eigener Praxis sowie deren Mitarbeitende. Der Ausgleichskasse sind knapp 25 000 beitragspflichtige Mitglieder angeschlossen, davon 17 000 Selbständigerwerbende. Der Rentnerbestand umfasst gut 24 000 AHV- und 1400 IV-Rentner.